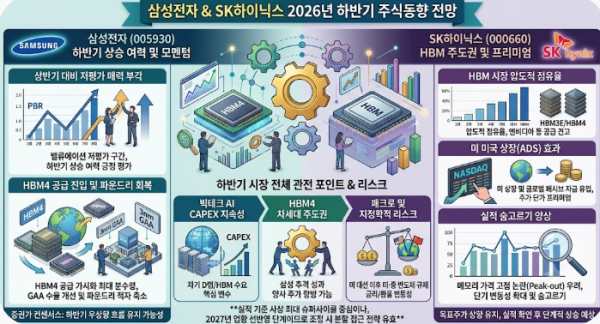
2026년 하반기 국내 반도체 양대 산맥인 삼성전자와 SK하이닉스는 AI 메모리(HBM) 슈퍼사이클 장기화 및 범용 D램·낸드 가격 강세에 힘입어 견조한 실적 흐름을 보이고 있으나, 단기 주가 측면에서는 '실적 모멘텀'과 '사이클 정점 우려'가 공존하는 국면에 진입해 있습니다.
1. 삼성전자 (005930)
-
상반기 대비 저평가 매력 부각: PBR 등 밸류에이션 측면에서 경쟁사 대비 상대적 저평가 구간에 위치해 있어 하반기 상승 여력에 대한 긍정적 평가를 받고 있습니다.
-
핵심 모멘텀 (HBM4 공급 진입 및 파운드리 회복):
-
HBM4 양산 및 글로벌 빅테크 공급 진입 가시화 여부가 하반기 주가 재평가(Re-rating)의 최대 분수령입니다.
-
메모리 가격(DDR5, 서버용 QLC 낸드) 상승 모멘텀과 더불어 GAA 3nm 수율 개선을 통한 파운드리 부문 적자 폭 축소가 주가를 떠받치는 핵심 동인입니다.
-
-
전망: 증권가 컨센서스는 HBM4 진입과 레거시 메모리 가격 상승이 맞물리며 하반기 우상향 흐름을 유지할 가능성을 높게 보고 있습니다.
2. SK하이닉스 (000660)
-
HBM3E/HBM4 압도적 점유율: HBM 시장 내 높은 점유율과 엔비디아 등 주요 고객사와의 견고한 공급 관계를 바탕으로 사상 최고 수준의 영업이익률을 기록하며 실적 모멘텀을 주도하고 있습니다.
-
미국 상장(ADS) 효과 및 글로벌 수급: 미국 시장 상장에 따른 글로벌 패시브 자금 유입이 주가 단가에 프리미엄 요소로 작용하고 있습니다.
-
주가 변동성 요인: 역대급 실적 지속에도 불구하고, 시장 일각에서 제기되는 "메모리 가격 고점 논란(Peak-out)"과 신주 희석 및 변동성 확대로 인해 실적 발표 전후 단기 주가 숨고르기 양상이 나타나기도 합니다.
-
전망: 높은 펀더멘털을 바탕으로 목표주가 상향 기조가 유지되고 있으나, 주가가 이미 실적 기대감을 상당 부분 반영한 만큼 실적 확인 후 단계적 상승 양상을 띨 것으로 예상됩니다.
3. 하반기 시장 전체 관전 포인트 & 리스크
-
빅테크의 AI 설비투자(CAPEX) 지속성: 빅테크 기업들의 AI 데이터센터 투자 속도가 차기 D램/HBM 수요의 핵심 변수입니다.
-
HBM4 차세대 주도권: SK하이닉스의 독주 체제 속에서 삼성전자의 HBM4 추격 성과가 양사 주가 향방을 갈라놓을 주요 체크포인트입니다.
-
매크로 및 지정학적 리스크: 미국 대선 이후 미·중 반도체 규제 변화, 글로벌 금리 및 환율 변동성이 단기 수급을 흔들 수 있는 요소입니다.
종합하면, 실적 기준으로는 사상 최대치를 경신하는 슈퍼사이클의 중심에 있으나, 주가는 2027년 업황을 미리 반영하기 시작하는 단계이므로 일괄 매수보다는 조정 시 분할 접근하는 전략이 유효합니다.