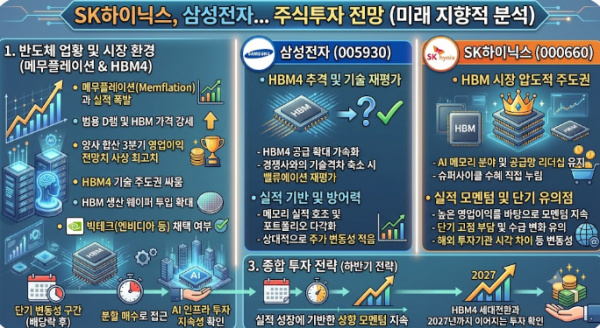
삼성전자(005930)와 SK하이닉스(000660)의 주식투자 전망과 핵심 투자 포인트 요약입니다.
1. 반도체 업황 및 시장 환경 (메무플레이션 & HBM4)
-
메무플레이션(Memflation)과 실적 폭발: AI 데이터센터 투자 확대 및 공급 제약으로 인해 범용 D램 및 HBM 가격이 강세를 보이며 양사 합산 3분기 영업이익 전망치가 사상 최고치 수준을 기록하고 있습니다.
-
HBM4 기술 주도권 싸움: D램 생산 웨이퍼의 HBM 투입 비중이 확대되는 가운데, 차세대 HBM4 공급 가시화 및 엔비디아 등 주요 빅테크 채택 여부가 향후 주가 향방의 핵심 변곡점입니다.
2. 기업별 주요 전망 및 투자 포인트
삼성전자 (005930)
-
HBM4 추격 및 기술 재평가: HBM3E에 이어 차세대 HBM4 공급 확대를 가속화하고 있어, 경쟁사와의 기술격차 축소 시 주가 상향 밸류에이션 재평가가 크게 이루어질 수 있습니다.
-
실적 기반 및 방어력: 메모리 사업 부문의 실적 호조 및 파운드리, 스마트폰 등 다각화된 포트폴리오를 보유하여 상대적으로 주가 변동성이 적습니다.
SK하이닉스 (000660)
-
HBM 시장 압도적 주도권: AI 메모리 분야 및 HBM 공급망에서 견고한 리더십을 유지하며 슈퍼사이클 수혜를 직접적으로 누리고 있습니다.
-
실적 모멘텀 및 단기 유의점: 높은 영업이익률을 바탕으로 실적 모멘텀이 이어지고 있으나, 단기 고점 부담 및 HBM 공급 구도 변화에 따른 해외 투자기관의 시각 차이 등 변동성에 유의할 필요가 있습니다.
3. 종합 투자 전략
-
하반기 전략: 단기적인 수급 및 배당락 이후 변동성 구간을 지나, HBM4 세대전환과 2027년까지 이어지는 AI 인프라 투자 지속성을 확인하며 분할 매수로 접근하는 전략이 유리합니다.