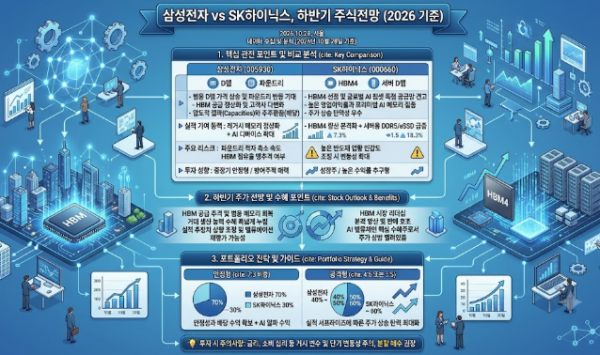
2026년 하반기 국내 반도체 두 공룡인 삼성전자와 SK하이닉스의 주가 및 실적 전망은 AI 빅테크 기업들의 서버 확충과 HBM(고대역폭 메모리) 시장 주도권 경쟁에 힘입어 긍정적인 평가를 받고 있습니다.
글로벌 빅테크의 AI 투자 지속과 범용 D램·eSSD 수요 반등 속에서 두 기업의 관전 포인트와 투자 매력도는 명확히 갈리고 있습니다.
1. 핵심 관전 포인트 및 비교 분석
| 구분 | 삼성전자 (005930) | SK하이닉스 (000660) |
| 투자 핵심 (Key Point) |
• 범용 D램 가격 상승 및 파운드리 반등 기대 • HBM 공급 정상화 및 고객사 다변화 • 압도적 캡파(Capacities)와 주주환원(배당) |
• HBM4 선점 및 글로벌 주요 AI 칩셋 독점 공급망 견고 • 높은 영업이익률과 프리미엄 AI 메모리 집중 • 주가 상승 탄력성 우수 |
| 실적 기여 동력 | 레거시 메모리 정상화 + AI 디바이스 확대 | HBM4 량산 본격화 + 서버용 DDR5/eSSD 급증 |
| 주요 리스크 | 파운드리 적자 축소 속도, HBM 시장 점유율 맹추격 여부 | 높은 반도체 업황 민감도, 조정 시 변동성 확대 |
| 투자 성향 | 중장기 안정형 / 방어주적 매력 | 성장주 / 높은 수익률 추구형 |
2. 하반기 주가 전망 및 수혜 포인트
① SK하이닉스: 압도적 1위의 주가 탄력성
-
HBM 시장 리더십: 3분기 실적에서 입증하듯 HBM4 본격 양산과 서버용 DDR5, eSSD(기업용 SSD) 판매 호조에 힘입어 분기 최대 매출과 높은 영업이익률을 기록하며 주가 상승 동력을 이어가고 있습니다.
-
전망: AI 밸류체인 핵심 수혜주로서 주가 상방이 크게 열려있으며, 단기 실적 모멘텀에 의한 강력한 주가 반응이 기대됩니다.
② 삼성전자: 밸류에이션 재평가와 안정성
-
HBM 공급 추격 및 범용 메모리 회복: 6세대 HBM 공급 확대를 통해 점유율 격차를 줄이고 있으며, 거대한 생산 능력(Capacities)을 바탕으로 범용 D램 및 낸드 가격 상승의 수혜를 폭넓게 누리고 있습니다.
-
전망: 실적 추정치 상향 조정과 함께 밸류에이션 재평가(Re-rating) 가능성이 높으며, 분기 배당 등 든든한 주주환원이 하방을 지지해 줍니다.
3. 포트폴리오 전략 및 가이드
-
안정형 (포트폴리오 비중 7:3): 삼성전자를 중심(70%)에 두어 하방 안정성과 배당 수익을 가져가고, SK하이닉스(30%)로 AI 알파 수익을 노리는 구성을 선호합니다.
-
공격형 (포트폴리오 비중 4:6 또는 5:5): AI 사이클 가속화 시기에는 SK하이닉스의 비중을 높여 실적 서프라이즈에 따른 주가 상승 탄력을 최대화하는 전략이 유효합니다.